Tu tasa de ocupación facturable no miente. Responde a la pregunta equivocada. Te dice qué parte de tu tiempo disponible acabó en una factura. No dice nada de las búsquedas, la reconstrucción, los cambios de tarea y los seguimientos que rodean esas horas facturadas. Ese trabajo existió igualmente. Tu tasa simplemente no lo ve.
A ese punto ciego lo llamo costes invisibles: el trabajo no facturable que generan los procesos que te obligan a buscar, repetir decisiones y reconstruir lo que ya debería estar listo.
La versión corta
- Los costes invisibles son el trabajo no facturable que generan los procesos que te obligan a buscar, reconstruir, cambiar de tarea o perseguir.
- Los costes de preparación, los costes de cambio y los costes aplazados describen tres sitios donde se esconde ese trabajo.
- La ocupación facturable registra el tiempo que acabó en una factura. Aun así no puede mostrar las búsquedas, las decisiones repetidas y la reconstrucción que rodean esas horas facturadas.
- Mide los costes a partir de tu propio registro. Una referencia del sector no puede decirte qué está haciendo tu proceso.
- Arreglar un proceso elimina una fuente de costes y le da al siguiente arreglo un punto de partida más limpio.
Por qué los costes invisibles siguen siendo invisibles
Te sientas a hacer trabajo de un cliente. Antes de empezar, necesitas el archivo actual, la decisión que hay detrás y la versión que el cliente ya ha visto. Nada de eso es el trabajo que tenías previsto hacer, pero el proceso no avanza hasta que lo encuentras.
Por eso sobreviven los costes invisibles. Cada tarea parece pequeña y razonable por separado. Buscar un contrato sigue siendo trabajo. Reconstruir un apartado de una propuesta sigue siendo trabajo. Comprobar qué decisión es la vigente sigue siendo trabajo. Simplemente no acaba en una factura.
El coste se absorbe en una jornada más larga, en una entrega más lenta o en menos capacidad para el siguiente cliente. Como en las cuentas no hay ninguna línea que se llame costes invisibles, el proceso puede seguir generándolos sin que nadie lo cuestione.
Los tres tipos de costes invisibles
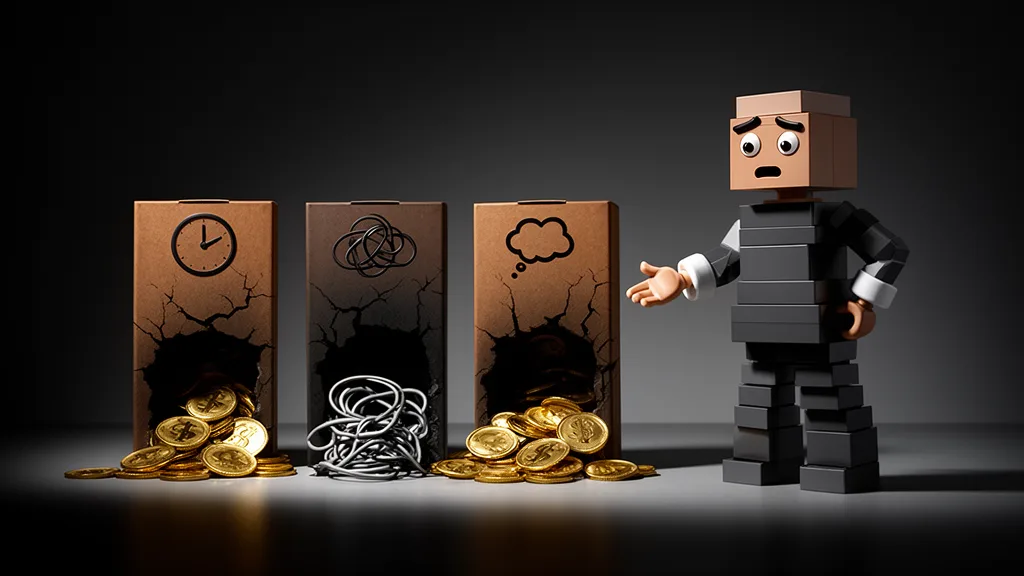
Costes de preparación: el tiempo antes de empezar el trabajo de verdad
Los costes de preparación son el trabajo necesario para reunirlo todo antes de que pueda empezar la tarea real. El encargo está en un sitio, la plantilla actual en otro y la decisión que necesitas está enterrada en una conversación antigua.
Una versión conocida es esta:
- Volver a dar formato a una plantilla de propuesta para un cliente nuevo
- Rebuscar en Drive y en el email el contrato vigente
- Copiar datos del proyecto de un sistema a otro porque no se pasan la información
- Aclarar el alcance porque el encargo original está repartido en varias conversaciones
Ninguna de esas tareas es inútil. Esa es la trampa. Los costes vienen de tener que reconstruir el punto de partida cada vez que se ejecuta el proceso.
Costes de cambio: el impuesto mental de saltar de un contexto a otro
El calendario, la bandeja de entrada y el trabajo de clientes necesitan atención. Los costes de cambio empiezan cuando el proceso te obliga a reconstruir el contexto cada vez que pasas de uno a otro.
Vuelves a abrir el archivo, averiguas dónde lo dejaste, compruebas qué decisión sigue en pie y buscas el mensaje que explica por qué. El cambio en sí no es todo el coste. Lo es volver a arrancar.
Un buen proceso mantiene con el trabajo el contexto suficiente para que puedas volver sin reconstruirlo de memoria. Cuando no lo hace, quien dirige el negocio se convierte en el puente entre cada sistema y cada decisión.
Costes aplazados: deuda operativa que se acumula
Cuando llega la fecha límite de un cliente, los arreglos internos bajan en la lista. La plantilla sigue desordenada. La estructura de archivos sigue sin estar clara. La reclamación de facturas sigue siendo manual. Eso son los costes aplazados: un arreglo conocido que se arrastra a la siguiente vez que se ejecuta el proceso.
Aparecen de tres formas:
- Hay que recordar y repetir el mismo apaño.
- Las decisiones se vuelven a tomar porque el razonamiento original nunca se guardó con el trabajo.
- Hay que reconstruir el contexto porque el proceso no lo recogió cuando estaba fresco.
La deuda no se anuncia. Simplemente la hereda el siguiente cliente.
La tabla de acumulación de costes
| Tipo de coste | Qué lo genera | Qué apuntar |
|---|---|---|
| Preparación | Buscar, reunir y reconstruir antes de que empiece la tarea | Cada búsqueda, cada reconstrucción y cada traspaso manual |
| Cambio | Pasar de un trabajo a otro sin que viaje con él el contexto suficiente | Dónde se produce el nuevo arranque y qué hay que recordar |
| Aplazado | Arrastrar un arreglo conocido a la siguiente vez que se ejecuta el proceso | El trabajo repetido que causa el arreglo pospuesto |
Esta tabla no es una referencia del sector. Es una forma de ponerle nombre a lo que pasa en tu propia semana. La cifra útil es la que apuntas de tu propio proceso.
Por qué tu tasa de ocupación esconde el coste real
Tu tasa de ocupación facturable te dice qué porcentaje de tu tiempo disponible acabó en una factura. No te dice cuánto trabajo no facturable generó el proceso alrededor de esas horas. La tasa puede ser exacta y aun así pasar por alto los costes.
Puedes alcanzar la tasa de ocupación que tenías prevista y seguir perdiendo tiempo con el lastre administrativo:
- Volver a dar formato a exportaciones y cuadrar información entre sistemas
- Rebuscar información que ya habías documentado
- Explicar por qué se movió una fecha límite porque el encargo cambió a mitad de conversación
Esas tareas quedan fuera de la métrica. El trabajo facturado se ve. El proceso que lo hizo más difícil, no.
Restar los costes de la capacidad facturable te da otra visión de la semana. No se trata de inventarse una segunda tasa de ocupación. Se trata de ver el trabajo no facturable y la fricción repetida que la métrica original deja fuera.
El multiplicador de costes de las propuestas
Una propuesta es un ejemplo útil, no la oferta. El mismo problema aparece en cualquier proceso que dependa de información, decisiones y traspasos repartidos por todo el negocio.
Las oportunidades más grandes pueden necesitar más participantes, más pruebas y más revisión. El trabajo de pago no ha empezado, pero el proceso para conseguirlo ya está consumiendo capacidad.
El problema no es que existan propuestas detalladas. Es que cada una empieza con otra búsqueda de material que el negocio ya ha creado. El contexto del cliente, las reglas de alcance y las decisiones de aprobación no deberían tener que redescubrirse para cada oportunidad.
El proceso necesita un punto de partida claro, un recorrido definido para la revisión y un único sitio para la versión actual. Sin esa estructura, una oportunidad más grande crea un trabajo de preparación más grande antes de que nadie pueda valorar el trabajo en sí.
Cómo los costes ocultos se tragan las subidas de tarifa
Una tarifa más alta cambia lo que vale una hora facturada. No cambia cómo funciona el proceso.
Si el trabajo sigue empezando con una búsqueda, la búsqueda sigue ahí. Si cada revisión reabre una decisión antigua, la decisión sigue teniendo que tomarse otra vez. Si quien dirige el negocio sigue cargando con el traspaso, el negocio sigue esperando por esa persona.
Los ingresos extra pueden llegar mientras los mismos costes siguen quitándole capacidad a la semana. Subir la tarifa es una decisión comercial. Arreglar los costes es una decisión operativa.
Preguntas frecuentes
¿Se pueden eliminar del todo los costes invisibles o solo reducirlos?
El trabajo no facturable forma parte de prestar un servicio, y no todo se puede evitar. Apunta las búsquedas, las decisiones repetidas y la reconstrucción que genera el proceso, y después comprueba si un arreglo los reduce. Arregla un proceso y aplica lo aprendido al siguiente.
¿Cómo mido los costes invisibles en mi negocio de consultoría?
Apunta el tiempo que dedicas a buscar información, rehacer trabajo o gestionar sistemas dispersos. Registra las tareas de preparación, los cambios y el trabajo rehecho por arreglos pospuestos. Usa un periodo que represente el trabajo normal. Si usas dos semanas representativas, multiplica el total por 24 para una estimación anual de 48 semanas y señálala como estimación.
¿Arreglar un cuello de botella reduce los costes en otros procesos?
A veces, cuando los procesos comparten información, reglas o traspasos. Arreglar un cuello de botella no repara problemas que no tienen relación. Comprueba qué ha cambiado a su alrededor y después decide si la siguiente fuente de costes está ahí o en otro sitio.
¿Cómo debería juzgar si mereció la pena arreglar un proceso?
Empieza por tu propio estado de partida. Apunta cuántas búsquedas, reconstrucciones, cambios de tarea y seguimientos genera el proceso, y después mide lo mismo tras el cambio. El resultado depende del proceso y de la frecuencia con la que se ejecuta. Tu propio registro puede mostrar si el arreglo mereció la pena. Un plazo de amortización prometido, no.
Por dónde empezar
Empieza por la semana que acabas de trabajar. Apunta cada búsqueda, cada nuevo arranque y cada decisión que tuviste que tomar dos veces. Pon cada una al lado del proceso que la causó. Tu propio registro te dirá dónde viven los costes. No necesitas una referencia del sector para ver la parte del negocio que te devuelve una y otra vez el mismo problema. Arregla una fuente de fricción y aplica lo aprendido a la siguiente. Esto es Operational Equity (el valor que tu negocio va sumando): cada cuello de botella arreglado le da a la siguiente mejora un punto de partida más limpio.
Solvstream reconstruye el proceso que esté generando más fricción. El equipo trabaja con consultores de gestión que trabajan por su cuenta y con empresarios de servicios de toda Europa, y los clientes trabajan directamente con Shaun en la entrega. Ordenamos el trabajo, eliminamos la fricción repetible y dejamos un proceso que el equipo puede usar.
Empieza con el AI Workflow Map gratuito. El AI Workflow Map está en inglés por ahora; son solo dos minutos.